このページの要点
- 事業承継では、事業承継税制(納税猶予)、種類株式、遺留分の民法特例、金庫株、個人保証の整理などを組み合わせてきました。
- 相続税では、二次相続まで見据えた分け方、土地の評価の見直し、更正の請求による還付などに対応してきました。
- 生前対策では、相続税の試算をもとに、暦年贈与・生命保険・不動産の活用を組み合わせてきました。
- 法律の判断が必要な事例は、山本総合法律事務所の弁護士と連携して対応しています。
- 事例は匿名化・一般化したもので、同じ結果をお約束するものではありません。
事業承継の事例
事業承継税制(特例措置)の活用
お悩み 自社株の評価額が高く、後継者への贈与・相続で多額の税負担が見込まれた。
対応 認定支援機関として特例承継計画の策定・提出をサポートし、納税猶予の特例措置の適用を検討。株価評価も見直した。
結果 納税猶予を受けられる見込みを確認し、後継者の資金負担のめどが立った。
種類株式による経営権の集中
お悩み 複数のお子様に株式を分けたいが、経営は後継者の長男に一本化したい。
対応 議決権のない株式を設計し、長男には議決権のある株式、他のお子様には配当を優先する株式を承継。
結果 経営の意思決定を後継者に集めつつ、他の相続人にも経済的な価値を確保した。
遺留分の民法特例(除外合意)
お悩み 後継者に贈与した自社株が、将来の遺留分の対象になり、精算を求められる不安があった。
対応 経営承継円滑化法に基づく除外合意の手続きをサポート。
結果 自社株を遺留分の算定から外し、経営権が分かれてしまうおそれを小さくした。(弁護士と対応)
生命保険を活用した自社株評価対策
お悩み 内部留保が厚く、自社株の相続税評価額が想定以上に高くなっていた。
対応 株価を不必要に押し上げない形で保険設計を見直し、役員退職金の準備と評価対策を両立。
結果 自社株評価を下げつつ、将来の退職金の原資も確保した。
自己株式の取得による買取資金の確保
お悩み 後継者に株式を集めたいが、後継者個人に買取資金がなかった。
対応 会社が自己株式を取得する(金庫株)方法を設計。
結果 後継者が多額の個人資金を用意せずに議決権を集約できた。
個人保証の整理
お悩み 後継者が、借入金の個人保証を引き継ぐことに強い抵抗を感じていた。
対応 経営者保証ガイドラインに基づき、金融機関との保証の見直しをサポート。
結果 後継者の心理的な負担が軽くなり、承継が進んだ。
相続税・生前対策の事例
二次相続まで見据えた遺産分割
お悩み ご主人が亡くなり、目先の相続税だけで分け方を決めてよいか不安だった。
対応 将来の奥様の相続まで含めて試算。配偶者の税額軽減をできるだけ使うことが、必ずしも有利とは限らないことをご説明し、2回の相続を通した税負担を抑える分け方をご提案。
結果 目先の相続税だけで決めた場合より、通算の税負担を抑えられた。
未分割で申告した後の分割成立と、相続税の還付
お悩み 期限までに分割がまとまらず、配偶者の税額軽減や小規模宅地等の特例を使えないまま申告・納税していた。
対応 申告の際に「申告期限後3年以内の分割見込書」を出しておき、分割の成立をサポート。成立後4か月以内に更正の請求を行った。
結果 納めていた相続税の一部が還付された。
市街化区域内の農地の評価見直し
お悩み 相続財産の農地が、宅地並みの評価になると考えられていた。
対応 位置や周辺の状況、造成の要否を個別に確かめ、適用できる評価方法(造成費の控除など)を漏れなく反映。
結果 実態に合った評価で、当初の想定より評価額を下げられた。
生命保険を活用した相続税対策
お悩み 財産の大部分が現金・預貯金で、相続税の負担が大きくなりそうだった。受取人も長年見直していなかった。
対応 相続人が受け取る死亡保険金の非課税枠(500万円×法定相続人の数)を活かせるよう保険をご提案し、既存の契約の受取人も整理。
結果 課税対象だった財産の一部を非課税の財産に組み替え、相続税額を抑えられた。
試算にもとづく暦年贈与
お悩み 相続税がいくらになるか分からず、贈与をしたほうがよいか判断できなかった。
対応 相続税を試算し、毎年どの程度贈与すれば贈与税と相続税の合計が少なくなるかをシミュレーション。生前贈与加算も踏まえて計画をご提案。
結果 計画的な贈与で、何もしなかった場合より合計の負担を減らせた。
不動産の売却による納税資金の確保
お悩み 時価より相続税評価額のほうが高くなる不動産があり、納税資金の現金も足りなかった。
対応 生前にその不動産を売却し、現金化することをご提案。
結果 相続税の負担を抑えたうえで、納税資金のめどが立った。
上記は過去の対応事例を匿名化・一般化したもので、個別の税額や効果をお約束するものではありません。実際の効果は、財産の構成やご家族・会社の状況によって異なります。税制は改正されることがあります。
まずは、今の状況をお聞かせください
会社のことでも、ご家族のことでも構いません。
どこから手をつければよいか、一緒に整理します。
事務所のご案内
- 事務所名
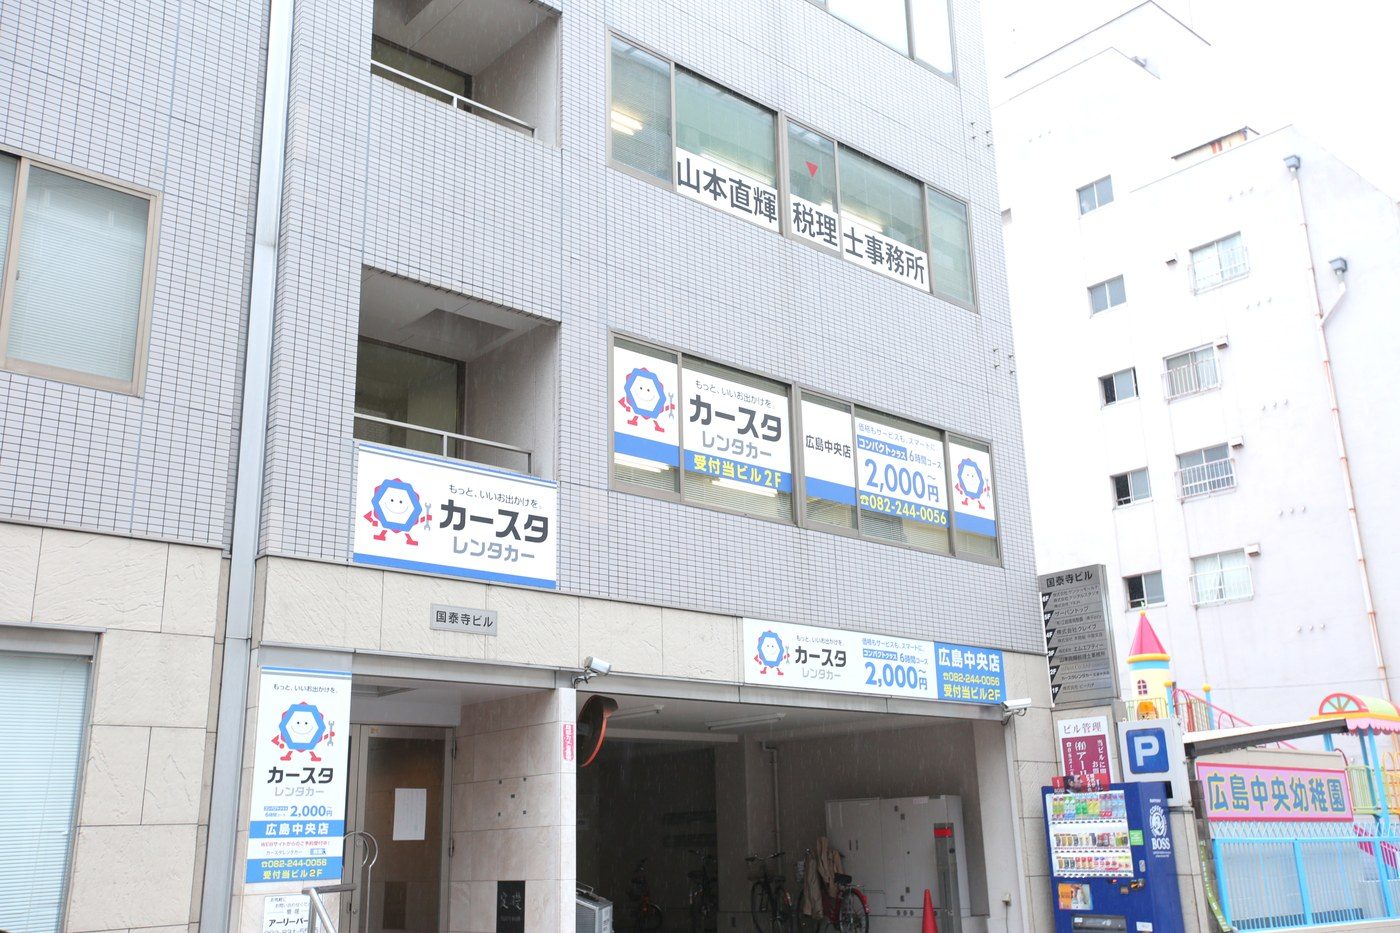
- 山本直輝税理士事務所
- 代表
- 税理士・FP 山本 直輝(中国税理士会所属)
- 所在地
- 〒730-0042 広島市中区国泰寺町1丁目5-31 国泰寺ビル302
- 電話
- 082-546-0800
- 受付時間
- 平日 9:00〜18:00(夜間・土日祝は予約制)
- アクセス
- 広電「市役所前」「中電前」電停から徒歩3分/無料駐車場あり